第4回|第4位|動画の場面から読む
iDeCoは手数料で損?節税と一緒に見る
先輩の勘違いを、ずんだもんと一緒にほどくのだ。
先に結論:iDeCoは手数料がかかりますが、所得控除による節税効果のほうが大きくなる人もいます。
手数料だけで決めず、所得控除による節税の効果と税金を払っているかを見ます。
ナレーション第4位。iDeCoは手数料がかかるから損だ、という勘違いです。
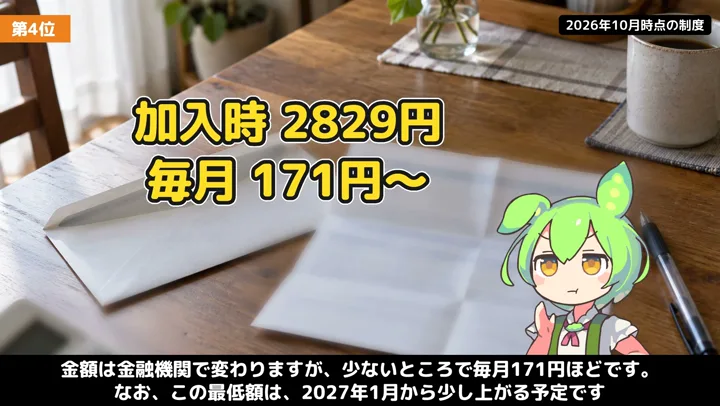
ナレーション確かに、iDeCoには手数料がかかります。加入するときに2829円、掛金を積み立てている間は、毎月、手数料が引かれます。金額は金融機関で変わりますが、少ないところで毎月171円ほどです。なお、この最低額は、2027年1月から少し上がる予定です。
ナレーションでも、掛けたお金が全額、所得控除になるので、安くなる税金のほうが、ふつうは手数料を大きく上回ります。ただし、これは所得税や住民税を納めている人の話です。収入が少なく、税金をあまり払っていない人は、節税の効果が小さくなります。
手数料と所得控除、選ぶ商品を同時に見る
口座を持つだけでも手数料がかかると言われた場面で、加入時は2,829円、積立中は金融機関によって毎月171円ほどの例があります。最低額は2027年1月から上がる予定です。
掛金は全額所得控除になるため、所得税や住民税を納めている人は、安くなる税金が手数料を上回ることがあります。収入が少なく税金をあまり払っていない人は、節税の効果も小さくなります。
iDeCoの中で定期預金だけを選ぶと、利息がほとんど付かず手数料のほうが高くつくこともあります。手数料・節税・商品の費用を一緒に比べます。
2,829円/月171円ほど(加入時/積立中の手数料の例。金融機関により異なる)
ここだけ覚えるのだ
手数料だけで損得を決めないのだ。
所得控除の効果は、税金を納めているかで変わるのだ。
定期預金だけなら手数料が上回ることもあるのだ。
自分の場合で確かめるなら
- 加入時と毎月の手数料を確認する。
- 自分の税率と、掛金による所得控除を確認する。
- 選ぶ商品の利息・値動き・手数料を分けて見る。
よくある疑問