第4回|第1位|動画の場面から読む
NISAは税金で損?利益への課税を比べる
先輩の勘違いを、ずんだもんと一緒にほどくのだ。
先に結論:NISAは決められた枠の中で、投資で増えた利益への税金がゼロになる制度です。
通常の口座の税金と、NISAの非課税枠を分けて考えます。
ナレーションそして第1位。これがいちばんもったいない勘違いです。NISAは、もうけたら税金が高いからやらない、という思い込みです。
ずんだもん投資でもうけても、どうせ税金で持っていかれるのだ。やるだけ損なのだ!
ナレーションそれが、まさに大損のもとです。ふつう、投資で増えた利益には、約20パーセントの税金がかかります。くわしくは、20.315パーセントです。
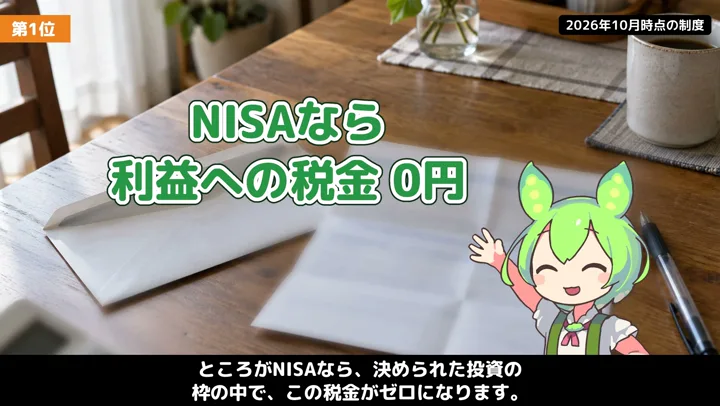
ナレーションところがNISAなら、決められた投資の枠の中で、この税金がゼロになります。やらない人は、この非課税のメリットを、まるごと捨てていることになります。
ずんだもん税金がゼロって、すごいことだったのだ……!
通常の課税とNISAの枠内を分ける
利益が出ても税金で持っていかれるから投資は損と言われた場面でも、通常の投資利益には約20%、詳しくは20.315%の税金がかかります。
NISAなら、決められた投資の枠の中で利益への税金がゼロになります。税金の話と、商品が値下がりする可能性は同じではありません。
2024年からの新しいNISAは、非課税で持てる期間が無期限です。非課税の枠と元本割れの可能性を別々に見て、商品を選びます。
20.315%(通常の投資利益にかかる税率。NISAの枠内は非課税)
ここだけ覚えるのだ
通常の投資利益と、NISAの枠内を分けるのだ。
NISAにも投資枠の上限があるのだ。
税金がゼロでも、元本割れや商品選びのリスクは残るのだ。
自分の場合で確かめるなら
- NISAの投資枠と非課税保有限度額を公式情報で確認する。
- 利益への課税と、元本割れの可能性を分けて考える。
- 商品を決める前に、使う時期と金額を決める。
よくある疑問
先輩NISAなら、必ず利益が出るだろう?
ずんだもんNISAは利益への税金を非課税にする制度で、利益そのものを保証するものではないのだ。
先輩非課税期間が終わったら課税されるだろう?
ずんだもん新しいNISAは非課税で持てる期間が無期限なのだ。